
Para comprender este panorama, Contacto Construcción entrevistó al economista Gary Antonio Rodríguez Álvarez, gerente general del Instituto Boliviano de Comercio Exterior (IBCE), quien ofreció una visión detallada sobre el desempeño del sector y las perspectivas para el segundo semestre del año.
Importaciones: crecimiento marginal con señales de tensión
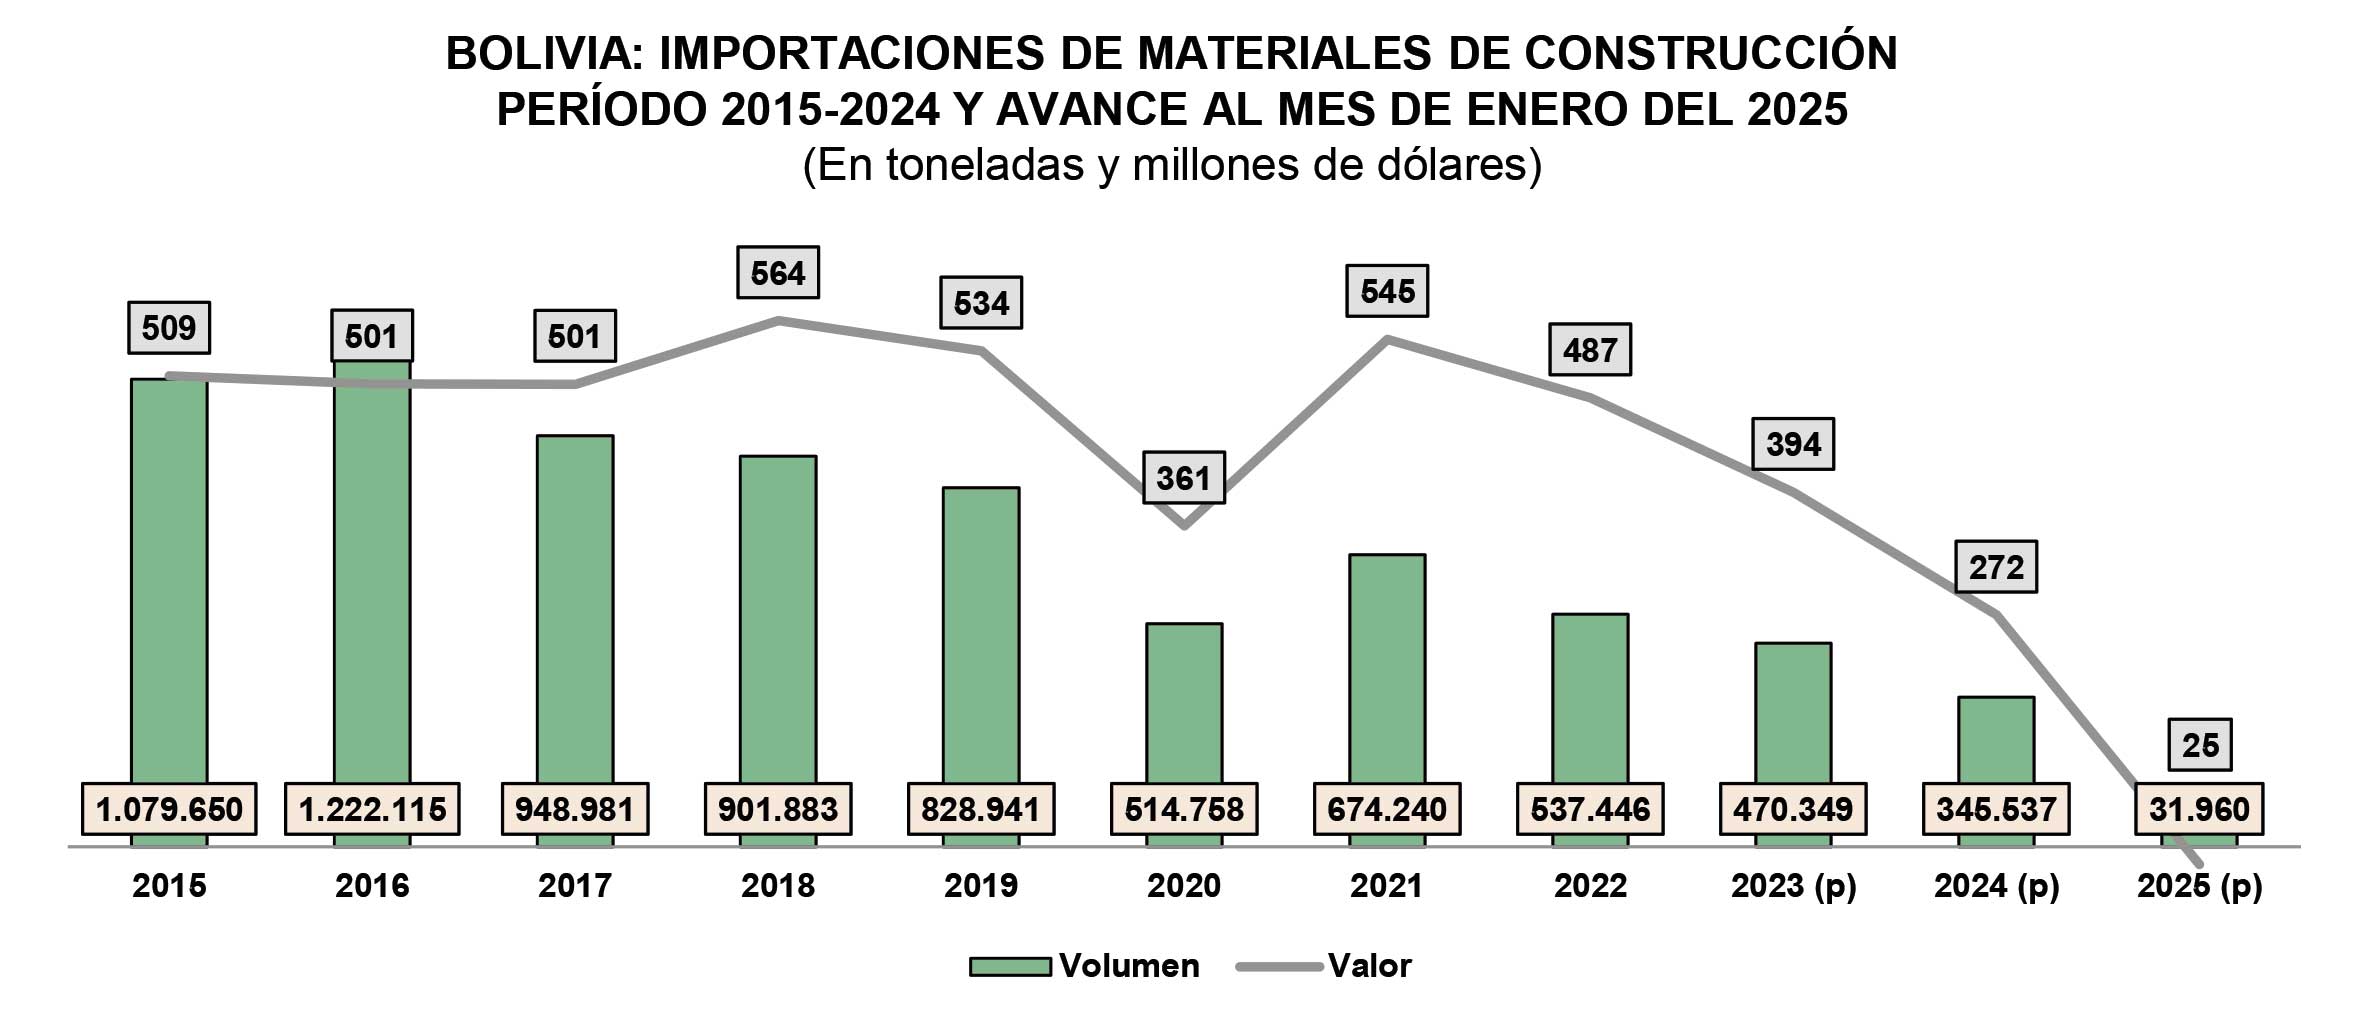
El gerente del IBCE sostiene que, según datos del Instituto Nacional de Estadística (INE) procesados por el Instituto Boliviano de Comercio Exterior, entre enero y marzo de 2025, Bolivia importó 171 ítems distintos de materiales de construcción, por un valor cercano a los 82 millones de dólares. Esta cifra representa un leve incremento del 3% respecto al mismo periodo del año anterior, cuyo valor fue de 79 millones de dólares.
El crecimiento estuvo principalmente impulsado por 20 productos como barras de hierro o acero sin alear con muescas, perfiles metálicos diversos, inodoros y cisternas, artículos de cerámica para baños y cocina. Sin embargo, este panorama positivo es matizado por una caída generalizada en otros productos metálicos clave, como perfiles tipo “L”, tubos soldados, baldosas de pavimentación y cerraduras, tanto en cuantía como en coste.
Proveedores en retroceso, el peso del dólar paralelo y sus impactos sistémicos
El análisis realizado por el IBCE muestra que, en cuanto al origen de los productos, un 85% de las importaciones de materiales de construcción provino de tres países: Brasil, China y Perú. En comparación con 2024, se registró una reducción en el número de países proveedores: de 59 a 49 en el primer trimestre.
Este fenómeno puede explicarse por diversos factores, como la distancia geográfica, los costos logísticos o, fundamentalmente, la necesidad de conseguir precios más competitivos ante la escasez de divisas en el país.
Según explicó Rodríguez Álvarez, uno de los factores que más ha distorsionado el desempeño del comercio exterior en el rubro constructor es el creciente diferencial entre el tipo de cambio oficial y el dólar paralelo, cuya cotización supera en un 130% al oficial.
La consecuencia de una menor importación de materiales de construcción, sin que ello derive de una sustitución con producción nacional, es el incremento en su precio de venta en el mercado interno, como también, la disminución y hasta la ausencia de su oferta, lo que ocasionó serios perjuicios como la demora en la ejecución y hasta la paralización de obras, problemas de financiamiento por el mayor costo de importación. “El descalce entre los costos de inversión y los plazos de pago agrava aún más el problema para las constructoras”, señaló.
Estado de las exportaciones y las proyecciones para el segundo semestre
Si bien las exportaciones del rubro no son de gran magnitud, Bolivia ha logrado mantener cierta actividad en productos como cemento, baldosas cerámicas y ladrillos. Chile, Perú, Estados Unidos, Brasil y Argentina son los principales destinos. Sin embargo, la falta de diversificación de mercados y productos exportables continúa siendo un obstáculo para potenciar el sector como fuente de divisas.
Aunque las cifras muestran un panorama cauteloso, Rodríguez Álvarez aclaró que las perspectivas para la segunda mitad del año son, en el mejor de los casos, reservadas. La coyuntura política —marcada por las elecciones generales previstas para el 17 de agosto— añade una dosis de incertidumbre a las decisiones de inversión, tanto por parte de los empresarios como de los consumidores.
Factores como el acceso a divisas, la evolución del tipo de cambio paralelo, la estabilidad de la normativa aduanera y la logística portuaria serán determinantes para definir el comportamiento de las importaciones y exportaciones vinculadas al sector construcción en lo que resta del año.
¿Qué hacer? Prioridades desde el IBCE
A criterio del economista, es necesario garantizar la seguridad jurídica para el sector, es una condición indispensable para cualquier recuperación sostenible. Esta debe acompañarse de políticas que favorezcan las exportaciones y la atracción de capitales externos. Mientras persistan restricciones a la exportación, bloqueos, avasallamientos o inseguridad normativa, el país seguirá perdiendo competitividad.
“En este contexto, resulta urgente escuchar las necesidades del sector de la construcción, clave para el empleo y la dinamización de la economía. Ajustes normativos, inversiones en infraestructura logística y una política cambiaria más realista deben formar parte de una estrategia integral que permita superar el momento actual y proyectar un crecimiento sostenido”, manifestó Rodríguez Álvarez.
En conclusión, la situación del comercio exterior vinculado al sector construcción en Bolivia durante el primer semestre de 2025 refleja una compleja interacción entre factores estructurales internos y condicionantes externos. Frente a este contexto, se vuelve imperativo implementar una estrategia integral que combine estabilidad jurídica, estímulo a las exportaciones y ajustes en la política cambiaria.
Solo mediante acciones coordinadas y sostenidas será posible revertir la tendencia actual y posicionar nuevamente al sector como un motor de dinamismo económico y generación de empleo.